Enquanto os holofotes das transmissões costumam apontar para os jogadores — os nomes que aparecem no placar, que erguem troféus, que viram meme no dia seguinte —, o verdadeiro motor financeiro dos esports brasileiros opera um nível acima: as organizações. São elas que assinam os contratos de patrocínio de sete e oito dígitos, que negociam direitos de imagem, que constroem estúdios de conteúdo, que decidem em quais jogos investir e que, em última instância, determinam se o ecossistema competitivo brasileiro cresce de forma sustentável ou continua dependente de ciclos de hype. Em 2026, o mercado de organizações de esports no Brasil está mais maduro, mais internacionalizado e mais diversificado em fontes de receita do que em qualquer momento anterior — mas também mais competitivo e mais escrutinado financeiramente. Este é um retrato completo de quem lidera esse mercado, como cada organização constrói sua receita e o que isso revela sobre para onde o setor está caminhando.
O tamanho do mercado brasileiro de esports
Antes de falar de organizações individuais, vale dimensionar o terreno em que elas operam. O Brasil é hoje reconhecido como a terceira maior audiência de esports do mundo, atrás apenas de China e Estados Unidos — um dado que, à primeira vista, parece colocar o país entre os grandes mercados globais de entretenimento competitivo. Só que essa audiência gigantesca esconde uma distorção conhecida por qualquer executivo que trabalhe com monetização digital no país: o Brasil tem escala de audiência de primeiro mundo, mas monetização por fã ainda distante da média de mercados como Estados Unidos, Coreia do Sul ou Europa Ocidental. Isso significa duas coisas ao mesmo tempo. Primeiro, que existe uma oportunidade de crescimento real e mensurável — cada ponto percentual de melhoria na monetização por fã representa, em termos absolutos, uma quantia enorme de receita potencial. Segundo, que as organizações brasileiras de esports enfrentam um desafio estrutural: como sustentar operações caras (elencos profissionais, staff técnico, infraestrutura, viagens internacionais, produção de conteúdo) com uma base de receita por fã que ainda não fechou a lacuna com os mercados mais maduros.
É dentro dessa tensão — audiência gigante, monetização em desenvolvimento — que as organizações líderes do país construíram seus modelos de negócio, cada uma com uma aposta estratégica diferente sobre qual é a melhor forma de fechar essa lacuna.


Links de afiliado: podemos receber comissão por compras, sem custo extra para você. Preços sujeitos a mudança.
LOUD — a maior marca dos esports brasileiros
Fundada em 2019 por um grupo de investidores e criadores de conteúdo, incluindo nomes como Nobru, PainelZ, Cerol e outros streamers e ex-jogadores profissionais, a LOUD rapidamente se tornou o case mais estudado do mercado brasileiro de entretenimento competitivo. Em pouco mais de meia década, tornou-se a segunda organização de esports mais seguida do mundo em redes sociais, atrás apenas da indiana Total Gaming — um feito notável para uma organização de um país que, historicamente, não era visto como potência de marketing esportivo digital em escala global.
A LOUD atua em múltiplas modalidades competitivas — Free Fire, League of Legends, Valorant e Brawl Stars, entre outras — mas seu diferencial nunca foi apenas competitivo. A organização construiu, desde o início, uma identidade de marca de entretenimento que transcende o jogo em si: conteúdo de bastidores em alta produção, presença massiva em YouTube e TikTok, parcerias de merchandising e uma carteira de patrocinadores que inclui nomes como Itaú, Samsung, TIM Brasil, O Boticário e Mentos — marcas que, historicamente, não tinham histórico de investimento pesado em esports e que a LOUD conseguiu atrair justamente por vender não apenas audiência competitiva, mas alcance de entretenimento de massa entre o público jovem.
Esse modelo de “organização de esports como produtora de entretenimento” é, hoje, amplamente reconhecido como o playbook mais bem-sucedido do mercado brasileiro, e outras organizações tentam replicá-lo com graus variados de sucesso. A pergunta que analistas do setor fazem constantemente é se esse modelo é escalável indefinidamente ou se depende fortemente do capital de marca pessoal dos fundadores — uma dúvida legítima, já que boa parte do valor de mercado da LOUD está atrelada à conexão emocional que o público tem com rostos específicos, não apenas com o logotipo da organização.
FURIA — o padrão internacional do CS brasileiro
Se a LOUD representa o modelo de entretenimento de massa, a FURIA representa a aposta oposta: excelência técnica e competitiva como motor de marca. A organização se tornou sinônimo de qualidade no Counter-Strike 2, com presença física estabelecida nos Estados Unidos e na Europa — uma decisão estratégica de internacionalização que poucas organizações brasileiras tiveram capital e visão para executar.
Com mais de 700 torneios disputados ao longo de sua trajetória, a FURIA construiu um histórico competitivo que sustenta patrocínios de marcas globais de peso: Adidas, Red Bull, Lenovo e a casa de apostas Betnacional fazem parte de sua carteira de parceiros, um mix que combina marcas de lifestyle premium com marcas de performance tecnológica e, mais recentemente, o setor de apostas esportivas regulamentado — um dos verticais que mais cresce como fonte de patrocínio para esports no Brasil desde a regulamentação do setor de bets.
A estratégia da FURIA de manter operações em múltiplos países também é reveladora de uma tese de negócio específica: para competir goa a goa com organizações norte-americanas e europeias em Counter-Strike — um dos jogos mais valorizados comercialmente no cenário competitivo global —, é preciso ter infraestrutura, scouting e presença de marca fora do Brasil. Isso encarece a operação significativamente em comparação com organizações que competem apenas domesticamente, mas também abre portas para patrocínios internacionais que dificilmente chegariam a uma organização 100% brasileira.
paiN Gaming — tradição e resultado
Poucas organizações no cenário brasileiro carregam tanto histórico quanto a paiN Gaming. Fundada há mais tempo que a maioria das concorrentes atuais, a organização construiu sua reputação sobre consistência competitiva em múltiplas modalidades, sem depender de um único jogo ou de uma única onda de hype para sustentar sua relevância.
Esse posicionamento de “tradição que entrega resultado” tem um valor comercial específico: patrocinadores que buscam associação com estabilidade e permanência — em vez de apostar no fenômeno do momento — encontram na paiN Gaming um parceiro de perfil mais conservador e previsível. Em um mercado onde organizações mais jovens vivem ciclos de hype seguidos por quedas bruscas de audiência, ter mais de uma década de operação contínua é, em si, um ativo de marca.
MIBR — o peso da história
Nenhuma organização carrega o peso histórico da MIBR (Made in Brazil) no imaginário competitivo do país. O nome remonta às raízes mais profundas do Counter-Strike competitivo brasileiro, período em que o país começou a se firmar como potência global na modalidade — muito antes da explosão de audiência e patrocínio que o setor vive hoje.
Administrar uma marca com esse peso histórico é, ao mesmo tempo, uma vantagem e um desafio comercial. A vantagem é óbvia: reconhecimento de marca instantâneo entre qualquer fã de longa data do CS brasileiro, um ativo que organizações mais novas levariam anos ou nunca conseguiriam construir. O desafio é igualmente real: expectativas de resultado competitivo alinhadas à história do nome, em um cenário onde a concorrência — incluindo a própria FURIA — elevou substancialmente o nível técnico exigido para competir no topo internacional.
Fluxo — o cruzamento entre streaming e esports
A Fluxo representa uma terceira via distinta dos modelos anteriores: uma organização construída na interseção entre competição de alto nível e uma vertical forte de criadores de conteúdo vinculados à marca. O caso mais visível dessa estratégia é a parceria com PaulinhoLOKObr, um dos nomes mais fortes do fenômeno de GTA Role Play no Brasil, que carrega audiência própria significativa para dentro do ecossistema da organização.
Esse modelo híbrido — organização competitiva que também funciona como agência de criadores — tem uma lógica financeira clara: diversifica as fontes de receita para além de patrocínio puramente ligado a resultado esportivo, incorporando também receita de conteúdo, publicidade em vídeos e parcerias comerciais dos próprios criadores vinculados à marca.
Los Grandes, RED Canids e Corinthians — a força do Free Fire
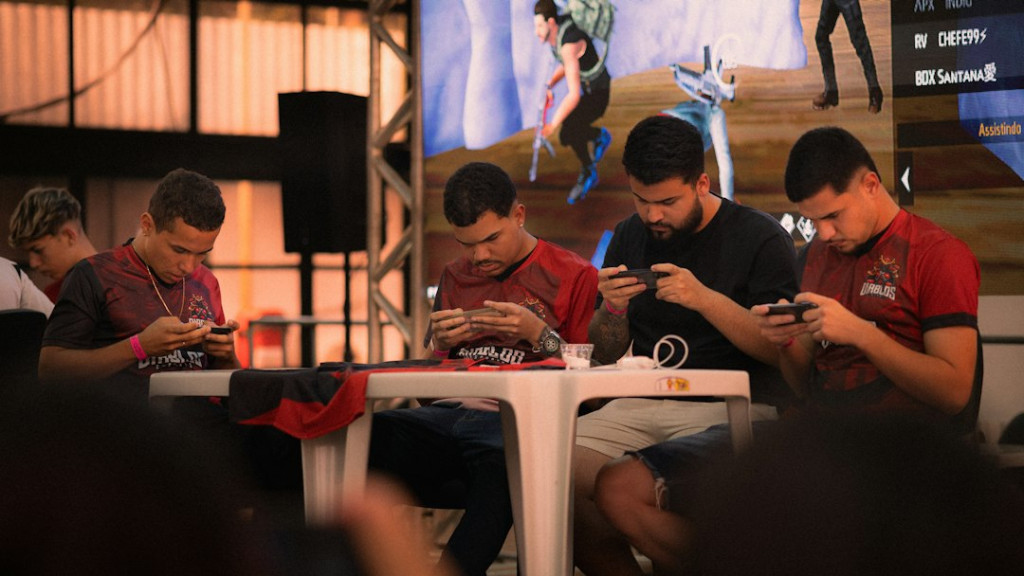
No universo específico do Free Fire — um dos jogos mobile mais populares do país e da América Latina como um todo —, três nomes se destacam por manter bases de seguidores na casa dos milhões: Los Grandes, RED Canids e, de forma particularmente notável, o Corinthians.
A entrada do Corinthians no Free Fire merece destaque à parte, porque prova um ponto estratégico importante para o mercado: clubes de futebol tradicionais, com décadas ou séculos de história e bases de torcedores gigantescas, conseguem competir de igual para igual com organizações nativas de esports quando entram no ambiente competitivo certo. O Corinthians não precisou construir reconhecimento de marca do zero — ele importou décadas de capital de marca do futebol para dentro do ecossistema competitivo de games, um movimento que outros clubes brasileiros e latino-americanos vêm observando de perto e, em alguns casos, replicando.
Como essas organizações realmente sustentam suas operações financeiramente
Por trás de qualquer logotipo de organização de esports existe uma estrutura de receita que, tipicamente, combina quatro ou cinco fontes principais, cada uma com peso variável dependendo do perfil e da estratégia da organização.
Patrocínio de marcas
Ainda é, de longe, a fonte de receita dominante para a maioria das organizações brasileiras. Existe uma hierarquia informal de patrocinadores: no topo, marcas endêmicas de tecnologia e periféricos gamer, que patrocinam esports há mais tempo e entendem o público nativamente; em seguida, marcas de bebidas, alimentos e energéticos, que usam esports como canal de alcance jovem; mais recentemente, e com crescimento acelerado, marcas do setor financeiro, bancos digitais e — desde a regulamentação — casas de apostas esportivas licenciadas, que se tornaram uma das categorias que mais investe em patrocínio de esports no Brasil.
Venda de produtos licenciados (merchandising)
Camisetas, moletons, acessórios e colecionáveis de marca continuam sendo uma fonte de receita relevante, ainda que secundária em relação ao patrocínio. Organizações com base de fãs mais engajada emocionalmente — como é o caso da LOUD — conseguem extrair mais receita por fã desse canal do que organizações com apelo mais estritamente competitivo.
Direitos de conteúdo e monetização de mídia própria
Com a maturação dos canais próprios de YouTube, Twitch e TikTok das organizações, a receita publicitária gerada por conteúdo original — documentários de bastidores, vlogs de torneios, conteúdo humorístico — se tornou uma linha de receita cada vez mais relevante, especialmente para organizações com forte pegada de entretenimento como a LOUD e a Fluxo.
Criadores vinculados à marca
Streamers e criadores de conteúdo contratados ou em parceria com a organização trazem consigo audiência própria, patrocínios individuais que podem ser compartilhados comercialmente com a organização, e um efeito de marketing constante que reduz o custo de aquisição de novos fãs para a marca-mãe.
Parcerias com o setor de apostas esportivas regulamentado
Desde a regulamentação do mercado de bets no Brasil, casas de apostas licenciadas se tornaram uma das categorias de patrocínio que mais cresce dentro do esports nacional — um fenômeno que gera tanto oportunidade financeira quanto debate regulatório sobre os limites dessa publicidade, especialmente quando o público de esports inclui uma parcela significativa de espectadores menores de idade.
O contexto competitivo internacional
Organizações brasileiras não competem apenas entre si — competem também por atenção, patrocínio e talento com organizações internacionais de peso, especialmente norte-americanas e europeias, que historicamente têm acesso a capital de investimento mais robusto e a mercados publicitários mais maduros. Essa competição internacional por talento é particularmente visível no Counter-Strike 2, onde jogadores brasileiros de ponta são frequentemente alvo de propostas de organizações estrangeiras — uma dinâmica que pressiona organizações como a FURIA e a MIBR a manter estruturas salariais competitivas globalmente, não apenas domesticamente.
Consolidação, investimento externo e o futuro do mercado
Um tema recorrente entre analistas do setor é a possibilidade de consolidação do mercado brasileiro de organizações de esports nos próximos anos — fusões, aquisições ou entrada de capital de investidores institucionais em organizações que hoje ainda operam com estruturas societárias mais próximas de startups do que de empresas de entretenimento maduras. Fundos de investimento com histórico em mídia e entretenimento já demonstraram interesse pontual no setor, atraídos justamente pela combinação de audiência jovem gigantesca e monetização por fã ainda em curva ascendente — a mesma equação que, se resolvida, pode transformar organizações de esports brasileiras em ativos de mídia de alto valor.
Ao mesmo tempo, existe um risco real de que organizações mais dependentes de um único vertical de receita — seja patrocínio de bets, seja capital de marca pessoal de fundadores — enfrentem dificuldades de sustentabilidade caso esses pilares específicos sofram algum tipo de choque regulatório ou de mercado. A diversificação de receita, portanto, deixou de ser apenas uma boa prática de gestão financeira e passou a ser, para os analistas do setor, um indicador central de resiliência de longo prazo de cada organização.
Os principais desafios estruturais do modelo brasileiro
Apesar do crescimento acelerado da última meia década, o modelo de negócio das organizações brasileiras de esports ainda enfrenta obstáculos estruturais que não desaparecem apenas com mais audiência. O primeiro é a volatilidade do calendário competitivo: diferente de uma liga esportiva tradicional, com temporadas fixas e previsíveis há décadas, o calendário de esports depende fortemente de decisões de publishers como Riot Games, Valve e Garena, que podem alterar formatos, datas e até a existência de ligas inteiras de uma temporada para outra — como ficou evidente na própria reestruturação recente da liga de League of Legends na região, que impactou diretamente o planejamento financeiro das organizações participantes. Uma organização que constrói seu orçamento anual em torno de premiações e vagas internacionais de um formato específico pode ver esse planejamento inteiro precisar ser refeito quando o publisher decide mudar as regras do jogo — literalmente.
O segundo desafio é a dependência de resultado esportivo para sustentar parte da narrativa de marca. Organizações que constroem sua proposta de valor primariamente em torno de performance competitiva — como é o caso mais evidente da FURIA e da MIBR no Counter-Strike — ficam mais expostas a ciclos de queda de audiência e interesse de patrocinador quando os resultados em campeonato não acompanham as expectativas. Já organizações com forte pegada de entretenimento, como a LOUD, conseguem amortecer parcialmente esse risco, já que parte relevante do valor de marca não depende diretamente de troféus.
O terceiro desafio, menos discutido publicamente mas cada vez mais relevante para investidores que avaliam o setor, é a governança corporativa. Muitas organizações nasceram como projetos pessoais de streamers, ex-jogadores ou pequenos grupos de sócios-fundadores, com estruturas societárias e de gestão financeira que só recentemente começaram a se profissionalizar no padrão exigido por fundos de investimento institucionais ou por potenciais compradores estratégicos. A transição de “projeto de paixão bem-sucedido” para “empresa de mídia e entretenimento com governança madura” é, para boa parte do setor, o próximo grande salto necessário.
Benchmarking internacional: onde o Brasil está e para onde pode ir
Comparado a mercados mais maduros de esports — Coreia do Sul, Estados Unidos e partes da Europa Ocidental —, o Brasil ainda está em um estágio anterior de desenvolvimento em termos de infraestrutura de monetização: menos parcerias de mídia tradicional (TV aberta e streaming linear) transmitindo competições locais em horário nobre, menos produtos financeiros específicos para o setor (como fundos de investimento dedicados a esports) e um mercado de apostas ligadas a esports ainda em fase inicial de regulamentação e amadurecimento, se comparado a mercados onde esse tipo de produto já opera há mais tempo com regras mais consolidadas.
Por outro lado, o Brasil tem uma vantagem que poucos mercados no mundo possuem na mesma escala: uma cultura de consumo de conteúdo digital extremamente engajada, com tempo médio de consumo de vídeo e livestream entre os mais altos do mundo, e uma proximidade cultural natural entre criadores de conteúdo, streamers e público que facilita a construção de marcas de entretenimento em torno das organizações — exatamente o tipo de ativo que a LOUD soube explorar com mais sucesso que qualquer concorrente direta até aqui.
O papel crescente das redes sociais na avaliação de mercado das organizações
Um ponto que merece atenção especial é como o valor de mercado percebido de uma organização de esports brasileira, hoje, está cada vez mais atrelado a métricas de redes sociais — seguidores, engajamento, alcance de conteúdo — e não apenas a resultados competitivos tradicionais. Isso representa uma mudança de paradigma em relação a como o setor era avaliado há uma década, quando títulos e colocação em campeonatos internacionais eram praticamente os únicos indicadores relevantes de sucesso de uma organização.
Essa mudança beneficia diretamente organizações como a LOUD e a Fluxo, que construíram parte relevante do seu valor de marca fora do tabuleiro competitivo puro, e coloca uma pressão adicional sobre organizações de perfil mais tradicionalmente competitivo, como a MIBR e a paiN Gaming, para desenvolverem também uma estratégia robusta de conteúdo e redes sociais — não apenas como ferramenta de marketing acessória, mas como um pilar de receita e de avaliação de mercado por si só.
O que observar nos próximos anos
Para quem acompanha o setor com olhar de negócio, alguns pontos merecem atenção especial ao longo dos próximos ciclos competitivos: primeiro, se alguma organização brasileira conseguirá atrair uma rodada de investimento institucional relevante, o que marcaria um salto de maturidade financeira para todo o ecossistema nacional; segundo, como as organizações vão equilibrar a dependência crescente de patrocínio do setor de apostas regulamentadas com o debate público sobre publicidade de bets voltada a um público que inclui menores de idade; e terceiro, se o modelo híbrido entre competição e criação de conteúdo — hoje mais associado à Fluxo e à LOUD — vai se tornar o padrão predominante do mercado ou permanecerá como uma estratégia de nicho ao lado do modelo mais tradicionalmente competitivo de organizações como FURIA e MIBR.
O contexto de mercado, revisitado
O Brasil segue sendo a terceira maior audiência de esports do mundo, atrás de China e Estados Unidos — um sinal claro de que o público já é gigante e engajado. A monetização por fã, no entanto, ainda tem espaço real para crescer até se aproximar dos patamares vistos em mercados mais maduros. É justamente nessa lacuna entre tamanho de audiência e eficiência de monetização que se concentra a maior oportunidade de negócio para as organizações que souberem construir os modelos de receita mais diversificados e mais resilientes ao longo da próxima década.
Dados de seguidores, patrocínio, premiação e posicionamento de mercado consolidados a partir de levantamentos públicos do setor e cobertura especializada de esports; números e parcerias podem ser ajustados conforme novos anúncios ao longo de 2026.
Leia também


Links de afiliado: podemos receber comissão por compras, sem custo extra para você. Preços sujeitos a mudança.